

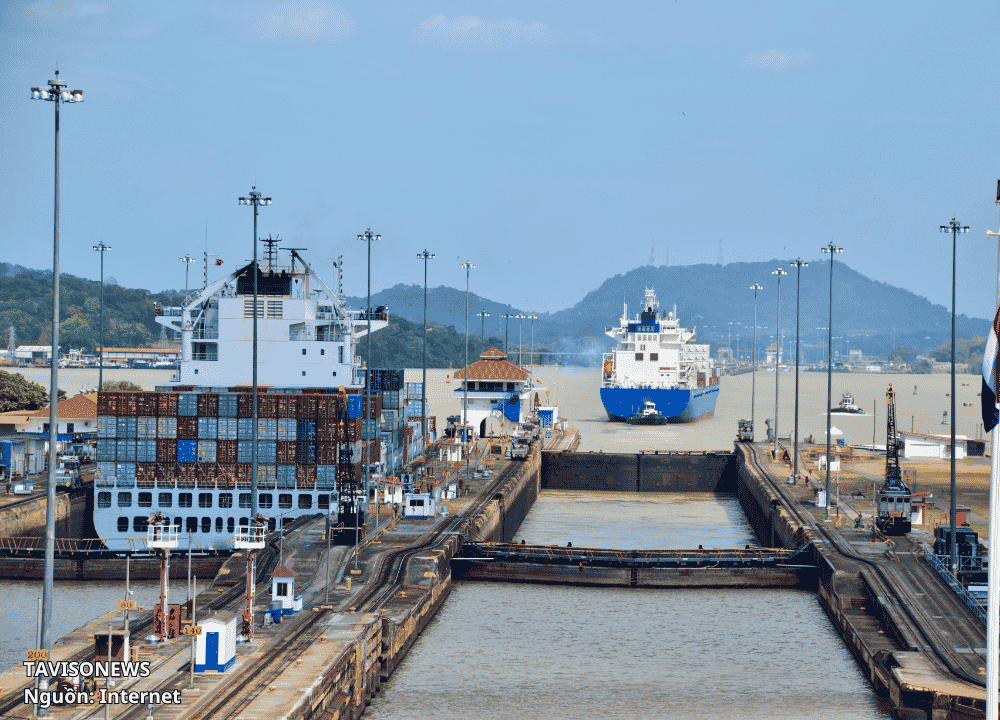
Dòng chảy LPG Mỹ sang châu Á đang có xu hướng giảm dần từ tháng 8/2026, chủ yếu do kênh đào Panama hạn chế số lượt tàu quá cảnh mỗi ngày. Diễn biến này đang ảnh hưởng trực tiếp đến hoạt động của các nhà máy cracking linh hoạt tại châu Á, khu vực vốn ngày càng phụ thuộc vào nguồn hàng từ Mỹ.
Sản lượng cracking LPG tại châu Á dự kiến giảm trong tháng 10
Theo khảo sát hàng tháng của OPIS (thuộc Dow Jones) hoàn tất vào thứ Ba, sản lượng cracking LPG dự kiến trong tháng 10/2026 tại các nhà máy cracking linh hoạt ở châu Á đạt 371.000 tấn, trong đó gồm 278.000 tấn propane và 93.000 tấn butane.
Con số này giảm so với mức 413.000 tấn đã được điều chỉnh của tháng 9, và thấp hơn khá nhiều so với sản lượng thực tế 422.000 tấn của tháng 8. Đây là tháng thứ hai liên tiếp sản lượng cracking có xu hướng đi xuống.
Theo phương pháp khảo sát của OPIS, đơn vị này thu thập kế hoạch tiêu thụ nguyên liệu của các doanh nghiệp hóa dầu tại châu Á cho tháng hiện tại và tháng kế tiếp, đồng thời ghi nhận số liệu tiêu thụ thực tế của tháng trước đó thông qua liên hệ trực tiếp với các cán bộ phụ trách mua nguyên liệu.
Hạn chế tại kênh đào Panama tác động đến dòng chảy LPG Mỹ châu Á
Một trong những nguyên nhân chính khiến sản lượng cracking giảm là việc kênh đào Panama cắt giảm số lượt tàu quá cảnh mỗi ngày, do ảnh hưởng của đợt hạn hán liên quan đến hiện tượng El Nino.
Theo thông tin OPIS đã đưa trước đó, Cơ quan quản lý Kênh đào Panama (PCA) thông báo từ cuối tháng 8 sẽ giảm số lượt đặt chỗ tàu mỗi ngày xuống còn 34 lượt kể từ ngày 4/9, và tiếp tục giảm xuống 32 lượt từ giữa tháng 9. Bà Ilya Espino de Marotta, người đứng đầu PCA, cho biết với AFP đầu tháng 9 rằng có thể sẽ áp dụng thêm các biện pháp hạn chế nếu tình trạng El Nino tiếp diễn.
Phần lớn các lô hàng LPG từ Mỹ sang châu Á đều phải đi qua kênh đào Panama, nên việc giảm số lượt quá cảnh này gây lo ngại cho khu vực, trong bối cảnh châu Á ngày càng phụ thuộc vào nguồn hàng từ Mỹ để bù đắp cho sản lượng từ Trung Đông bị gián đoạn do chiến sự đang diễn ra.
Dữ liệu từ Vortexa cho thấy dòng chảy LPG Mỹ sang châu Á đã giảm dần kể từ tháng 8: từ 4,38 triệu tấn trong tháng 8, xuống còn 3,40 triệu tấn trong tháng 9 và tiếp tục giảm còn 3,30 triệu tấn trong tháng 10.
Việc giảm số lượt quá cảnh cũng làm tăng mức độ cạnh tranh giành các suất còn lại. Theo các nguồn tin trong ngành vận tải, phí đấu giá cho các suất quá cảnh theo hướng nam đã tăng lên hơn 1 triệu USD trong tháng 8, khiến chi phí vận chuyển LPG từ Mỹ sang châu Á tăng thêm.
Một đại diện vận hành nhà máy cracking tại Đông Bắc Á nhận định chi phí vận chuyển tăng cao đã khiến LPG nguồn gốc từ Mỹ trở nên kém hiệu quả kinh tế hơn đối với các nhà máy cracking, làm giảm nhu cầu sử dụng loại nguyên liệu này.
Nhu cầu mua hàng tại châu Á có sự phân hóa
Theo ghi nhận từ một nguồn tin thị trường, hoạt động mua hàng tại châu Á hiện chủ yếu đến từ các nhà máy sản xuất propane dehydrogenation (PDH) của Trung Quốc, nhằm duy trì vận hành nhà máy trong tháng 10, trong khi các nhà máy cracking phần lớn đứng ngoài thị trường ở thời điểm hiện tại.
Trong tuần khảo sát, OPIS ghi nhận hai lô chào mua từ các nhà máy PDH Trung Quốc, trong khi không có nhu cầu mua từ các nhà máy cracking.
Những điểm cần lưu ý từ diễn biến nguồn cung LPG châu Á
Từ các diễn biến trên, có thể rút ra một số điểm đáng chú ý đối với thị trường LPG châu Á trong giai đoạn hiện nay:
- Nguồn cung LPG châu Á đang chịu tác động rõ rệt từ yếu tố logistics, khi các điểm trung chuyển hàng hải quan trọng như kênh đào Panama gặp hạn chế vận hành.
- Sự phụ thuộc ngày càng lớn của châu Á vào nguồn cung propane và butane từ Mỹ đồng nghĩa với việc các gián đoạn tại các điểm trung chuyển này có thể ảnh hưởng trực tiếp đến khối lượng và thời gian giao hàng trong khu vực.
- Nhu cầu tại châu Á đang có sự phân hóa giữa các nhóm khách hàng, khi hoạt động mua hàng cracking chậm lại trong khi nhu cầu từ các nhà máy PDH vẫn được duy trì.
Việt Nam là một phần trong bức tranh thị trường LPG châu Á, với nguồn cung trong nước hiện vẫn phụ thuộc một phần vào hàng nhập khẩu từ khu vực và quốc tế. Vì vậy, những biến động về logistics và dòng chảy hàng hóa LPG toàn cầu như trên là yếu tố các doanh nghiệp kinh doanh, phân phối gas trong nước có thể theo dõi để có kế hoạch nguồn hàng phù hợp, dù mức độ ảnh hưởng cụ thể đến thị trường Việt Nam cần được đánh giá dựa trên số liệu nhập khẩu và tồn kho thực tế của từng thời điểm.
Trong bối cảnh chuỗi cung ứng LPG quốc tế có nhiều biến động, việc lựa chọn đơn vị cung cấp có thông tin nguồn gốc hàng hóa rõ ràng, minh bạch về xuất xứ và có năng lực kiểm soát chất lượng là yếu tố các doanh nghiệp sử dụng LPG có thể cân nhắc khi làm việc với đối tác cung ứng. Tân Việt Sơn Petroleum là một trong các đơn vị hoạt động trong lĩnh vực cung cấp LPG, hướng đến việc cung cấp thông tin sản phẩm và dịch vụ kỹ thuật rõ ràng cho khách hàng.

